書籍概要

図解即戦力

図解即戦力
小さな会社の経理・人事・総務の仕事がこれ1冊でしっかりわかる本

著者
発売日
更新日

概要

オールカラーではじめての人にもやさしい,小さな会社の経理・人事・総務の仕事がしっかりわかる教科書です。兼任の担当者や,新たに部署に配属された人でも,管理の仕事を基礎から理解でき,月次や年次で適切なスケジュールに沿って事務処理ができます。入出金,給与・賞与支給,年末調整,税金・社会保険の納付,採用・退職・休業の手続き,資産管理,決算処理,さらに税務署・年金事務所・労働基準監督署など関係機関への対応まで,図解でわかりやすく解説。マイナンバー・インボイス・電帳法に対応した最新版です!<実務に役立つ書式シートのダウンロードサービス付き>

こんな方におすすめ

  • 小さな会社の経理・人事・総務担当者
  • 経理・人事・総務部へ配属された新人
  • 法人の運営管理の実務を知りたい経営者

サンプル

samplesamplesamplesamplesample

目次

Chapter 1 経理・人事・総務の仕事の基本をおさえる

  • 01 経理の仕事とは?
  • 02 人事の仕事とは?
  • 03 総務の仕事とは?
  • 04 保存が必要な書類と保存期間
  • 05 印鑑・電子印鑑の種類と押印のルール
  • 06 マイナンバーの取り扱い
  • 07 個人情報・パスワードの取り扱い
  • 08 就業規則・雇用契約書の取り扱い
  • COLUMN 1 契約・登録にも税金がかかる

Chapter 2 給与計算の基本をおさえる

  • 01 給与計算の3つの要素を知ろう
  • 02 賃金支払いの5原則を確認しよう
  • 03 労働時間と休日に関する基礎知識
  • 04 36協定と割増賃金の関係を知っておこう
  • 05 年次有給休暇を理解し,管理しよう
  • 06 労働時間を集計し割増賃金を計算する
  • 07 振替休日と代休の違いを確認し,管理する
  • 08 遅刻・欠勤による減給と懲戒処分の減給の違い
  • 09 毎月控除する社会保険料と雇用保険料とは
  • 10 所得税・住民税を計算する
  • 11 社会保険料・労働保険料を控除する
  • 12 給与支払明細書・賃金台帳の作成と振込
  • 13 アルバイトやパートタイマーの給与計算のポイント
  • 14 給与から控除した税金・社会保険料等の納付
  • 15 賞与計算の流れを把握しよう
  • 16 賞与の社会保険料・労働保険料・所得税を控除する
  • 17 賞与明細書の発行と控除した保険料・税金の納付
  • COLUMN 2 給与計算でミスをしたらどうするか?

Chapter 3 日・月単位の経理業務

  • 01 帳簿の種類,記帳の目的を理解しよう
  • 02 消費税の基本を理解しよう
  • 03 インボイスの基本を理解しよう
  • 04 原則課税適用事業者のインボイス対応のポイント
  • 05 簡易課税適用事業者のインボイス対応のポイント
  • 06 新規課税事業者は「2割特例」の適用が可能か確認する
  • 07 インボイスの領収書・レシートのポイント
  • 08 電子帳簿保存法の基本を理解しよう
  • 09 電子取引データ保存への対応のポイント
  • 10 会計仕訳の基本と勘定科目のルール
  • 11 現金・預金を管理する
  • 12 立替金・仮払金を管理する
  • 13 売掛金・買掛金を管理する
  • 14 個人事業主への報酬の支払い時の経理処理
  • 15 資金繰り表・借入金一覧表・合計残高試算表を作成する
  • COLUMN 3 企業会計と税務会計の違いを把握しよう

Chapter 4 社会保険と労働保険の手続き

  • 01 算定基礎届を作成・提出する
  • 02 正社員の算定基礎届を書くときのポイント
  • 03 パートの算定基礎届を書くときのポイント
  • 04 月額変更届を作成・提出する
  • 05 労働保険の年度更新の手続きと納付
  • 06 労働災害についての基本的な知識を知っておこう
  • 07 労災を適用するときの手続き
  • COLUMN 4 通常の算定基礎届では算定が難しいときは?

Chapter 5 採用時の手続き

  • 01 採用ルールと採用活動の注意点
  • 02 求人媒体の種類と選び方のポイント
  • 03 面接日の調整と面接時の注意点
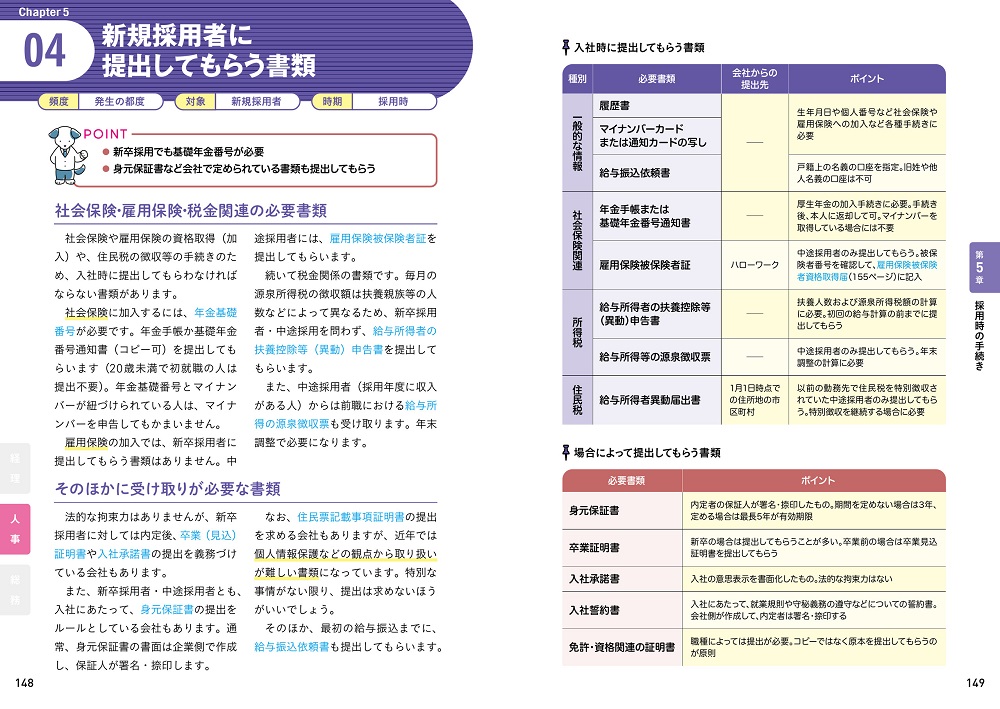
  • 04 新規採用者に提出してもらう書類
  • 05 新規採用者に交付する書類
  • 06 社会保険の加入手続きを行う
  • 07 雇用保険の加入手続きを行う
  • 08 所得税と住民税の手続きを行う
  • 09 外国人労働者を採用する
  • COLUMN 5 さまざまな助成金を活用しよう

Chapter 6 退職時の手続き

  • 01 退職時の手続きの流れ
  • 02 社会保険の資格喪失手続きを行う
  • 03 雇用保険の資格喪失手続きを行う
  • 04 源泉徴収票の交付と住民税の手続きを行う
  • 05 退職金の支払いと退職金にかかる手続き
  • 06 退職所得控除と所得税の支払い
  • 07 退職金の源泉徴収票を作成する
  • COLUMN 6 60歳以上の従業員を再雇用するときの手続き

Chapter 7 休業者への対応と福利厚生

  • 01 産前産後休業と育児休業の基礎知識
  • 02 産前産後休業中に支給される出産手当金を申請する
  • 03 産休・育休中の社会保険料は免除される
  • 04 育児休業給付金を申請する
  • 05 休職についての基本ルール
  • 06 傷病手当金を申請する
  • 07 労災で休業したときの手続き
  • 08 介護休業・介護休業給付金の手続き
  • 09 従業員の健康診断を準備する
  • COLUMN 7 法定福利厚生と法定外福利厚生の違い

Chapter 8 年末調整など年末年始の業務

  • 01 年末調整のしくみと流れを確認する
  • 02 年末調整の対象となる従業員とならない従業員
  • 03 各種書類を配布・回収する
  • 04 扶養控除等(異動)申告書のチェックポイント
  • 05 基礎控除,配偶者控除等の申告書のチェックポイント
  • 06 保険料や住宅借入金の控除申告書のチェックポイント
  • 07 課税所得金額を算出し年調年税額を確定させる
  • 08 源泉徴収簿,源泉徴収票を作成し過不足額の調整・納付を行う
  • 09 不動産に関する支払調書を作成する
  • 10 法定調書合計表を作成・提出する
  • 11 給与支払報告書を作成・提出する
  • COLUMN 8 障害者控除と寡婦・ひとり親控除

Chapter 9 会社の資産を管理する

  • 01 資産の種類を確認する
  • 02 固定資産を取得・管理する
  • 03 固定資産を廃棄・売却する
  • 04 償却資産申告書を提出する
  • 05 棚卸資産を管理する
  • COLUMN 9 リース契約でも固定資産になる?

Chapter 10 決算処理を行う

  • 01 決算の流れを把握しよう
  • 02 当期分の帳簿を確定させる
  • 03 期ずれしている取引を経過勘定科目で処理する
  • 04 棚卸資産を評価する
  • 05 固定資産,繰延資産を処理する
  • 06 法人税・消費税を計上する
  • 07 決算書の最終確認を行う
  • 08 法人税等,消費税を申告・納税する
  • COLUMN 10 株主総会のルールと議事録のポイント

Chapter 11 必要に応じて行う業務

  • 01 登記事項証明書を取得する
  • 02 就業規則を届け出る
  • 03 時間外労働・休日労働に関する協定届を提出する
  • 04 未収金が発生したときの対応
  • 05 取引先が倒産したときの対応
  • 06 従業員と連絡が取れなくなったときの対応
  • 07 未払賃金を請求されたときの対応
  • 08 税務調査への対応
  • 09 年金事務所の調査への対応
  • 10 労働基準監督署の定期監督等への対応

サポート

ダウンロード

特典書式シートのダウンロードについて

(2023年12月15日更新)

本書の特典書式シートをダウンロードできます。 書類内容と使い方はP.13-14をお読みください。ダウンロードファイルはZIP形式で圧縮されていますので,展開してご利用ください。Windowsの場合,ファイルを右クリックして「すべて展開」を選択します。

書類は,用途に応じてWord形式またはExcel形式で作成されています。ファイルを開いて記入内容を編集するには,お使いのパソコンにMicrosoft Officeアプリケーションが別途必要です。

同じ書類のPDF形式を用意していますので,印刷して手書きで記入する場合はご利用ください。PDFファイルはAdobe Acrobat Reader(無料)で開くことができます。

*チェックシートは必ずご自身の判断と責任においてご利用ください。万一,障害や損害が発生しても,小社および著者・監修者は一切の責任を負いません。
ダウンロード
書式シート(sample_sheet.zip)

正誤表

(2026年3月4日更新)

アップデート(初版第4刷で修正済み)

2025年1月の本書の更新情報
<概要>

①2026年1月までに実施された制度改定を反映して情報を更新しています。保険料や料率の数値もできる限り2026年1月時点のものにしています。
②2025(令和7)年度の雇用保険率は変更となっています。→https://www.mhlw.go.jp/content/001401966.pdf
③2025(令和7)年より年末調整において「特定親族特別控除」が創設され、関連する書類名や記入欄が変更されています。
④2025(令和7)年よりいわゆる「年収の壁」が見直され、基礎控除・給与所得控除・配偶者(特別)控除の区分や控除額が変更されています。

<更新・訂正・改善一覧>
ページ 場所 旧 新 識別
25 +ONE8~13行目 印鑑登録証明書を取得するには、印鑑カードが必要になります。印鑑カードは、印鑑カード交付申請書を提出すると発行されるもので、もし申請を済ませていない場合は先に発行手続きを行いましょう。この印鑑カードと印鑑登録証明書交付申請書を最寄りの法務局に提出すると印鑑登録証明書が発行されます(手数料が450円かかります)。証明書発行請求機がある場合は印鑑カードのみで発行できます。 印鑑登録証明書を取得するには、印鑑カードが必要です。印鑑カードは、印鑑カード交付申請書を提出すると発行されます。申請を済ませていない場合は先に発行手続きを行いましょう。この印鑑カードと印鑑登録証明書交付申請書を法務局に提出すると印鑑登録証明書が発行されます(手数料が450円かかります)。証明書発行請求機がある場合は印鑑カードのみで発行できます。また、オンラインで請求する場合も印鑑カード(番号)が必要です。 改善
54 本文(2見出し目)右下から3行目 一般事業の場合は労働者負担が0.6%、事業主負担が0.95%となっています(2024年4月現在) 一般事業の場合は労働者負担が0.55%、事業主負担が0.90%となっています(2025年4月現在) 更新
55 図 雇用保険、労災保険、子ども・子育て拠出金の保険料率見出し 2024年度 2025年度
★2025年4月1日~2026年3月31日分のものに⇒更新PDFあり
更新
55 図 雇用保険は事業によって保険料が異なる見出し 2025年3月31日まで 2026年3月31日まで
★2025年4月1日~2026年3月31日分のものに⇒更新PDFあり
更新
59 図 健康保険・厚生年金保険の保険料額表の見方(協会けんぽ・東京都) 令和5年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表 令和7年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表
★令和7年3月分からのものに⇒更新PDFあり
更新
59 図 社会保険料の負担割合 2023年度、東京都の例 2025年度、東京都の例
★2025年度分のものに⇒更新PDFあり
更新
63 +ONE 給与のデジタル払いが解禁全体 キャッシュレス決済が普及した社会背景を踏まえて、「PayPay」や「楽天Edy」などのデジタルマネーで給与を支払うことができるように法改正がなされました(給与デジタル払い)。デジタルマネーで給与を支払えるようになれば、会社にとっては振込手数料の削減につながります。銀行振込の場合、3万円以上を他行宛てに振り込むと660円の手数料がかかることもあります。多くの従業員を雇っている会社だと、その負担は馬鹿にはできません。デジタルマネーなら、銀行振込より手数料の負担を安くおさえることができます。ただし、2023年10月現在では、デジタルマネー業者の審査中の段階で、実際にはまだ利用できません。今後のスケジュールに注意しておきましょう。 キャッシュレス決済が普及した社会背景を踏まえ、厚生労働大臣の指定を受けた資金移動業者が提供するデジタルマネー(「PayPay」など)を通じて、給与を支払うことができる制度が、2023年4月に法令上解禁されました。デジタルマネーで給与を支払えるようになれば、会社にとっては振込手数料の削減につながる可能性があります。銀行振込の場合、ネットバンキングを利用すれば、他行宛てであっても1件あたり数百円以下の手数料が一般的です。多くの従業員を雇っている会社では、その積み重ねが無視できない負担になることもあります。デジタルマネーによる給与支払いでは、こうした銀行振込よりも手数料を低く抑えられるケースもあります。ただし、2026年1月現在では、対応する事業者や利用条件はまだ限定的であり、導入にあたっては最新の指定状況や運用ルールを確認しておく必要があります。 更新
202 COLUMN7 法定福利厚生と法定外福利厚生の違い1つ目の見出し 法定外福利厚生には何があるか 法定福利厚生には何があるか 訂正
208 本文(1見出し目)左6行目 所得金額調整控除申告書 所得金額調整控除申告書※ 更新
209 図 年末調整で従業員に配布・回収する書類書類の種類2行目 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書 給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書※ 更新
209 最下部の余白 ★注を追加 ※令和7年分より「特定親族特別控除」が創設され、申告書名も「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」に変更されています 更新
210 本文(2見出し目)右2行目 以下となります 以下となります※1 更新
211 図 扶養控除額の一覧見出し 扶養控除額の一覧 ※年齢はその年の12月31日現在の年齢 扶養控除額の一覧※2(年齢はその年の12月31日現在の年齢) 更新
211 最下部の余白 ★注を追加 ※1,2 控除額等は令和6年分のものです。令和7年分の情報については、本書のサポートページ(13ページ記載URL)でご確認ください
⇒8-04の更新情報
更新
212 本文(1見出し目)左5行目 申告書 申告書※1 更新
212 本文(1見出し目)右4行目 受けられます 受けられます※2 更新
212 本文(1見出し目)右6行目 自身が特別障害者、あるいは子または特別障害者等を扶養している従業員に 「本人が特別障害者である」「23 歳未満の扶養親族がいる」「特別障害者である同一生計配偶者または扶養親族がいる」のいずれかに該当する場合に 更新
212 本文(2見出し目)右1行目 要件です 要件です※3 更新
212 本文(2見出し目)右8行目 適用されます 適用されます※4 更新
212 Keyword全体 ★Keywordを削除して注を追加 ※1 本節の「申告書名」「控除額」「申告書」は令和6年分の場合です
※ 2,3,4,6 控除額等は令和6年分のものです。令和7年分の情報については、本書のサポートページ(13ページ記載URL)でご確認ください

⇒8-05の更新情報
更新
213 図 「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 所得金額調整控除申告書」の記入例見出し 記入例 記入例※5 更新
213 上図と下図の間 ★注を追加 ※5 上記は令和6年分までのものです。令和7年分より「特定親族特別控除」が創設され、申告書名および申告書が変更されています 更新
213 図 配偶者控除と配偶者特別控除の控除額 控除額 控除額※6 更新
217 図 「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」の記入例右側一番下のフキダシ2行目 3000万円を超えている場合 2000万円を超えている場合 更新
218 本文(2見出し目)左6行目 受けることのできる 受けられる 改善
218 本文(2見出し目)右2行目 11です 11です※ 更新
218 最下部の余白 ★注を追加 ※令和7年分から「特定親族特別控除」が創設されたことにより、所得控除は全部で15種類、年末調整時に受けられる所得控除は12種類になっています 更新
220 本文(1見出し目)右6~7行目 なお、令和6年分については、定額減税を加味する必要があります。 ★削除 更新
220 図 給与所得控除後の金額の計算方法左1~3行目 162万5,000円
180万円以下
180万円超
162万5,000円以下※1
180万円以下※3
180万円超※5
更新
220 図 給与所得控除後の金額の計算方法右1〜2行目 55万円
10万円
55万円※2
10万円※4
更新
220 最下部の余白 ★注を追加 ※1 令和7年分は190万円以下
※2 令和7年分は65万円
※3,4 令和7年分ではこの金額区分はなし
※5 令和7年分は190万円超

⇒8-07の更新情報
更新
223 図 源泉徴収簿の作成のポイント ポイント ポイント※ 更新
223 最下部の余白 ★注を追加 ※上記は令和6年分までのものです。令和7年分では、書式および控除額が一部変更されています 更新
225 図 「給与所得の源泉徴収票」の記入例見出し 記入例 記入例※ 更新
225 最下部の余白 ★注を追加 ※上記は令和6年分までのものです。令和7年分では、書式および控除額が一部変更されています 更新

(以下2024年12月18日更新)

アップデート(初版第3刷で修正済み)

2024年12月の本書の更新情報
ページ 場所 誤 正 識別
16 本文右段下から6行目 法人税の中間申告は11月、9月決算であれば、5月になります。 法人税の確定申告は5月、9月決算であれば、11月になります。 訂正
54 本文右段最終行 となっています(2023年4月現在) となっています(2024年4月現在) 更新
55 図「雇用保険、労災保険、子ども・子育て拠出金の保険料率」見出し (2023年度) (2024年度) 更新
55 図「雇用保険は事業によって保険料が異なる」見出し (2024年3月31日まで) (2025年3月31日まで) 更新
57 図「所得税の計算時のチェックリスト」 ★リストの最後に追加 □(令和6年分のみ)定額減税が反映されているか 更新
103 表「勘定科目一覧表(主なもの)」工具器具備品 (取得価額30万円未満のものは (取得価額30万円未満のものは、少額減価償却資産として 改善
105 表「勘定科目一覧表(主なもの)」租税公課 (所得税、住民税、相続税などは該当しない) (給与等に係る所得税、住民税などの預り金は該当しない) 訂正
108 表〈商品やサービスの提供時(精算時)〉 引き渡し完了時に受け取った残金の100万円は「売掛金」として処理 引き渡し完了時に受け取る残金の100万円は「売掛金」として処理 改善
113 図「預金利息の割り戻し計算と仕訳」〈計算式〉 預金利息 預金利息の入金額 改善
151 図 見出し 「労働条件通知書」の記入例(2024年3月まで) 「労働条件通知書」の記入例
★2024年4月からの新書式に差し替え
更新
⇒更新PDFあり
151 図 上から2つ目の引き出し説明 就業の場所については、本社であれば省略してもよい 変更の範囲について不明であれば、会社が定める場所・業務とすればよい 更新
152 小見出し「マイナ保険証の導入による加入手続きの変更はなし」本文左段3行目 2024年秋には、現在の健康保険証は原則廃止され、マイナンバーカード(マイナ保険証)に一本化される予定です。
現在は、現行の健康保険証とマイナ保険証が共存している状態ですが、社会保険への加入手続きに変更はありません(2023年9月現在)。
2024年12月に紙の健康保険証は原則廃止され、マイナンバーカード(マイナ保険証)に一本化されました。
なお、社会保険への加入手続きに変更はありません。
更新
179 図「退職金にかかる所得税の計算方法」最後の計算式 所得税額 × 10% = 住民税 課税退職所得金額 × 10% = 住民税 訂正
220 本文 ★最後に追加 なお、令和6年分については、定額減税を加味する必要があります。 更新
243 図「「商品有高帳」の記入例」右上の赤い引き出し説明最終行 単価の計算方法は異なる 単価の計算方法は異なる(※事例は移動平均法) 改善
251 図「前払費用の仕訳例」最初の表の見出し 〈手付金の受け取り時〉 〈損害保険料の支払時〉 訂正
253 図「棚卸資産の計算方法」最後の計算法 最後の仕入単価 × 年末の在庫数 = 期末棚卸高 期末時点の時価 × 年末の在庫数 = 期末棚卸高 訂正

初版第2刷で修正済み

ページ 場所 誤 正 識別
53 図「欠勤控除を計算する」 注意② 1つの含む違反に対しての減給は1回のみ 1つの服務違反に対しての減給は1回のみ 訂正
174 +ONE「退職者の各種情報の保存期間」1行目 源泉徴収票や源泉徴収簿などの書類は、税法により翌年1月31日の翌日を起算日に7年間の保管が必要です。そのほか、所得税の計算に関わる給与所得者の扶養控除等(異動)申告書、給与所得者の保険料控除申告書、給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書、給与所得者の(特定増改築等)住宅借入金等特別控除申告書も、保管期間は7年間です。 給与所得者の扶養控除等(異動)申告書などの書類は、税法により翌年1月10日の翌日を起算日に7年間の保管が必要です。そのほか、所得税の計算に関わる給与所得者の保険料控除申告書、給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書、給与所得者の(特定増改築等)住宅借入金等特別控除申告書、源泉徴収簿も、保管期間は7年間です。 訂正

商品一覧